A rotina fiscal do produtor rural envolve diferentes documentos, registros e obrigações.
Entre tantas siglas, é natural surgirem dúvidas sobre a ECD, principalmente sobre quem deve entregá-la e como ela se diferencia do Livro Caixa Digital do Produtor Rural (LCDPR).
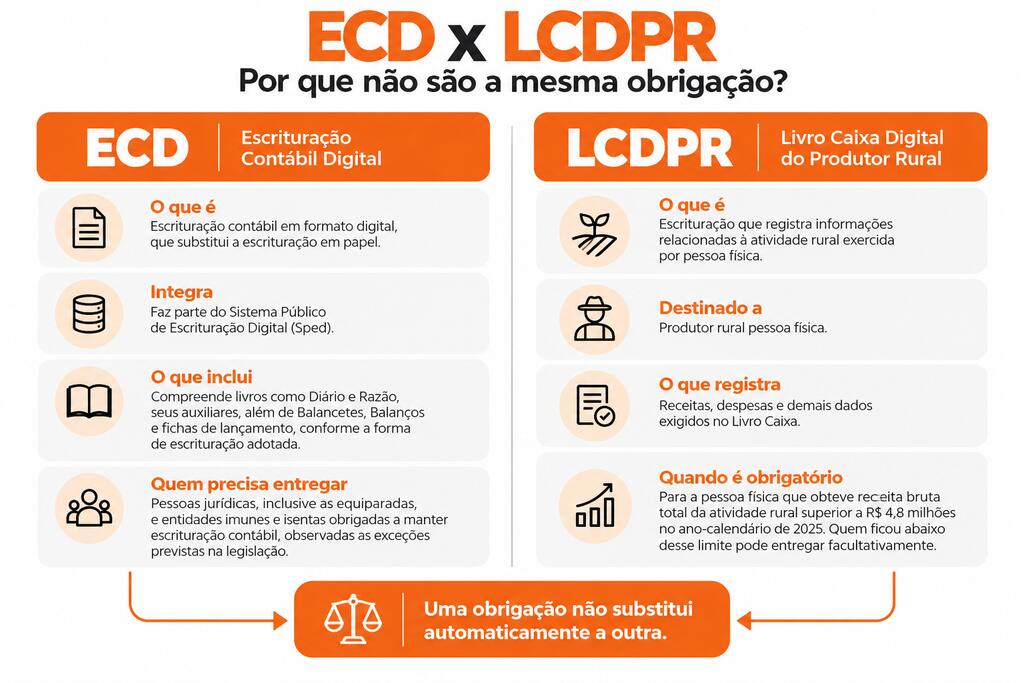
ECD significa Escrituração Contábil Digital e integra o Sistema Público de Escrituração Digital (Sped). Em termos gerais, ela leva para o ambiente digital livros e informações que fazem parte da escrituração contábil.
De acordo com a Receita Federal, a ECD compreende versões digitais de livros como Diário e Razão, seus auxiliares, além de Balancetes Diários, Balanços e fichas de lançamento, conforme a forma de escrituração adotada.
Contudo, existe uma distinção importante para quem exerce atividade rural: ser produtor rural não significa, por si só, estar obrigado a entregar a ECD.
O enquadramento jurídico e tributário precisa ser considerado para identificar quais escriturações devem ser apresentadas.
Neste conteúdo, você vai entender o que é ECD, sua relação com a atividade rural e as diferenças entre essa escrituração e o LCDPR. Vamos lá?
ECD: o que é e quem precisa entregar?
A Escrituração Contábil Digital substitui a escrituração contábil em papel abrangida pela obrigação por arquivos digitais transmitidos ao Sped.
Além de digitalizar esse processo, a ECD segue requisitos contábeis específicos e deve se apoiar em documentos ou outros elementos capazes de comprovar os fatos registrados.
De acordo com a Receita Federal, estão obrigadas à ECD as pessoas jurídicas, inclusive as equiparadas, e as entidades imunes e isentas obrigadas a manter escrituração contábil nos termos da legislação comercial, observadas as exceções estabelecidas pela legislação.
Entre elas estão, em determinadas condições, pessoas jurídicas optantes pelo Simples Nacional e pessoas jurídicas tributadas pelo lucro presumido que mantêm Livro Caixa conforme as regras aplicáveis.
Esse ponto é essencial para o produtor rural. A atividade rural pode ser exercida sob diferentes formas de organização e enquadramento.
Por isso, antes de concluir que precisa entregar a ECD, é necessário verificar a situação concreta da propriedade e a forma pela qual a atividade é exercida.
ECD e LCDPR são a mesma obrigação?
Não. ECD e LCDPR são escriturações diferentes, destinadas a situações distintas.
A ECD é uma escrituração contábil integrante do Sped. Já o Livro Caixa Digital do Produtor Rural (LCDPR) registra informações relacionadas à atividade rural exercida por pessoa física, especialmente receitas, despesas e demais dados exigidos no Livro Caixa.
Segundo as orientações da Receita Federal para o exercício de 2026, referente ao ano-calendário de 2025, a pessoa física que explorou atividade rural ficou obrigada ao LCDPR quando obteve receita bruta total da atividade rural superior a R$ 4,8 milhões no ano-calendário.
Quem ficou abaixo desse limite pôde escriturar e entregar o LCDPR facultativamente.
Portanto, o produtor não deve interpretar o limite do LCDPR como um limite de obrigatoriedade da ECD. Uma obrigação não se transforma automaticamente na outra quando determinado valor de receita é alcançado. Entenda melhor no infográfico abaixo:
Qual é o prazo de entrega da ECD?
A regra geral é que a ECD seja transmitida ao Sped até o último dia útil de junho do ano seguinte ao ano-calendário a que se refere a escrituração. A transmissão pode ser realizada até 23h59min59s, pelo horário de Brasília, na data-limite.
Existem regras próprias para situações especiais envolvendo pessoas jurídicas, como extinção, cisão, fusão e incorporação.
É importante não confundir esse calendário com o do LCDPR.
Para a pessoa física obrigada ao Livro Caixa Digital do Produtor Rural, a entrega deve ocorrer até o final do prazo de apresentação da Declaração de Ajuste Anual referente ao respectivo ano-calendário.
Portanto, mesmo quando diferentes escriturações fazem parte da organização fiscal relacionada à atividade rural, cada obrigação possui suas próprias regras e prazos.
Leia também: Reforma Tributária e Simples Nacional: veja as mudanças
Quais são as consequências de erros ou atrasos na entrega?
Quando uma pessoa jurídica obrigada à ECD não cumpre o prazo ou transmite registros com omissões ou informações incorretas, pode ficar sujeita às penalidades previstas na legislação.
O art. 12 da Lei nº 8.218/1991 estabelece multas relacionadas, entre outras situações, ao atraso, ao descumprimento dos requisitos dos arquivos e à omissão ou incorreção de informações.
A Receita Federal também esclarece que existem hipóteses legais de redução das penalidades conforme o momento da regularização.
Na propriedade rural, essa organização começa ao longo do ano.
Notas fiscais, comprovantes, receitas, despesas e demais documentos relacionados à atividade devem ser mantidos de maneira organizada, inclusive para facilitar o trabalho do contador e reduzir divergências entre informações prestadas em diferentes obrigações.
Como a Sygma Sistemas pode facilitar a rotina do produtor rural?
Mesmo quando determinadas obrigações são preparadas com o apoio do contador, a qualidade das informações começa na rotina da propriedade rural.
Manter notas fiscais e registros organizados ajuda o produtor a acompanhar sua atividade e disponibilizar informações ao profissional contábil quando necessário. Nesse processo, a Sygma oferece soluções específicas para diferentes necessidades da rotina rural.
Para o Livro Caixa, o Software para LCDPR auxilia na organização das receitas e despesas da atividade rural e na geração do LCDPR.
Entre os recursos documentados pela Sygma estão cadastro de múltiplos produtores e fazendas, importação de notas fiscais de compra via XML, rateio de lançamentos entre proprietários e integração com o Emissor de NFe Produtor Rural.
Já para a rotina de emissão fiscal, o Emissor NFe Produtor Rural é uma solução especializada na emissão de Nota Fiscal Eletrônica para produtor rural.
O sistema permite emissão pelo computador ou celular, não estabelece limite de emissões, realiza cálculos automáticos de impostos aplicáveis e oferece integração com o contador, além de suporte 24 horas e atendimento humano.
Conclusão
Entender a ECD é importante para evitar confusão entre as diferentes obrigações que podem aparecer na rotina fiscal e contábil relacionada à atividade rural.
A Escrituração Contábil Digital faz parte do Sped e sua obrigatoriedade está ligada principalmente às pessoas jurídicas e equiparadas que atendem aos critérios estabelecidos pela legislação.
Para o produtor rural pessoa física, é especialmente importante distinguir a ECD do LCDPR. O Livro Caixa Digital possui regras próprias e, no ano-calendário de 2025, tornou-se obrigatório para quem obteve receita bruta total da atividade rural superior a R$ 4,8 milhões.
Esse limite, porém, não representa um ponto de transição automática do LCDPR para a ECD.
Independentemente do enquadramento, manter notas fiscais, receitas, despesas e demais documentos da propriedade organizados facilita o cumprimento das obrigações e o trabalho realizado em conjunto com o contador.
Quando a necessidade estiver na emissão de documentos fiscais, contar com uma solução desenvolvida para a realidade do produtor rural pode trazer mais autonomia e praticidade à rotina da fazenda.
Equipe de redação Sygma Sistemas