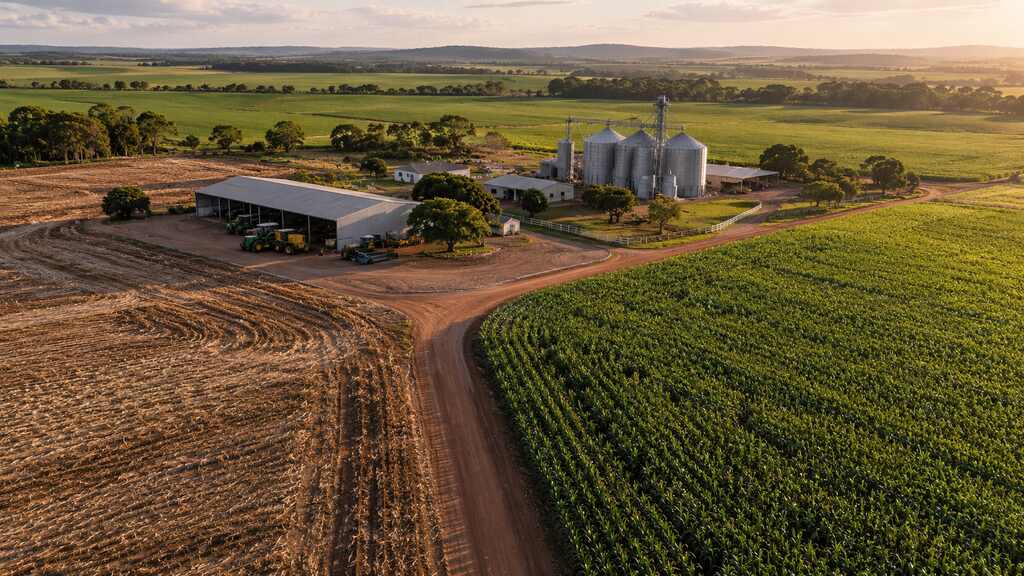
Oscilações de preços, problemas climáticos, aumento dos custos de produção, dificuldades de acesso ao crédito e outros fatores podem comprometer o equilíbrio financeiro de uma propriedade rural.
Quando as dívidas se acumulam e passam a ameaçar a continuidade da atividade, uma das alternativas previstas na legislação é a recuperação judicial do produtor rural. O objetivo desse procedimento é criar condições para superar uma crise econômico-financeira e preservar a atividade produtiva.
No caso do produtor rural, porém, não basta demonstrar a existência de dívidas: é necessário cumprir requisitos legais e apresentar documentos capazes de comprovar tanto o exercício regular da atividade rural quanto a situação patrimonial e financeira.
Por isso, manter a documentação da fazenda organizada (incluindo registros contábeis e fiscais) faz a diferença no momento de demonstrar a regularidade e o histórico da operação.
Neste artigo, entenda quem pode solicitar a recuperação judicial, quais documentos são necessários e qual é o papel dos registros fiscais nesse processo. Continue lendo!`
Recuperação judicial do produtor rural: quem pode pedir e quais são os requisitos?
A recuperação judicial é disciplinada pela Lei nº 11.101/2005. De acordo com o artigo 48, o devedor deve exercer regularmente suas atividades há mais de dois anos, além de cumprir outros requisitos previstos pela legislação.
Entre eles estão não ser falido (ou, caso tenha sido, ter as responsabilidades decorrentes da falência extintas por sentença definitiva) e respeitar os períodos legais relacionados a recuperações judiciais anteriores.
Para o produtor rural, há uma particularidade importante. O Superior Tribunal de Justiça (STJ), no Tema Repetitivo 1.145, estabeleceu que o produtor que exerce atividade rural de forma empresarial há mais de dois anos pode requerer recuperação judicial desde que esteja inscrito na Junta Comercial no momento da formalização do pedido.
Não é necessário que essa inscrição tenha dois anos: o período de atividade pode ser comprovado pelos meios previstos em lei.
A própria legislação estabelece formas específicas de comprovação. Para o produtor rural pessoa física, o período de exercício da atividade é demonstrado com base no Livro Caixa Digital do Produtor Rural (LCDPR), ou obrigação que venha a substituí-lo, na Declaração do Imposto sobre a Renda da Pessoa Física (DIRPF) e no balanço patrimonial, todos apresentados conforme as exigências legais.
Para períodos em que o LCDPR não era exigível, a lei admite o livro-caixa utilizado para elaboração da DIRPF.
Portanto, a organização financeira e fiscal da propriedade não deve começar apenas quando surge uma crise. Manter registros consistentes ao longo dos anos facilita a comprovação do histórico da atividade rural quando esses documentos são necessários.
Quais documentos comprovam a atividade rural regular?
A documentação necessária para um pedido de recuperação judicial vai além de um único comprovante.
O artigo 51 da Lei nº 11.101/2005 estabelece uma série de informações e demonstrações que devem acompanhar a petição inicial, enquanto o artigo 48 contém regras específicas para comprovação do período de atividade rural.
Para o produtor rural pessoa física, ganham especial importância o LCDPR, a DIRPF e o balanço patrimonial. Esses registros ajudam a demonstrar que a atividade rural efetivamente vinha sendo exercida durante o período exigido.
Além dos documentos expressamente previstos na legislação para essa comprovação, ter em mãos os documentos operacionais e fiscais da fazenda ajuda a formar um histórico coerente da atividade.
Nesse conjunto podem estar notas fiscais de venda e de aquisição de insumos, contratos relacionados à produção, comprovantes de receitas e despesas e outros registros pertinentes à realidade da propriedade.
É importante diferenciar as funções desses documentos. Uma nota fiscal, por exemplo, registra determinada operação realizada pelo produtor, enquanto o LCDPR reúne informações sobre receitas e despesas da atividade rural.
Por isso, a comprovação exigida para a recuperação judicial não deve ser reduzida à apresentação isolada de notas fiscais.
A definição dos documentos necessários em cada processo deve ser feita com orientação jurídica e contábil, considerando as características da atividade e a situação do produtor.
Leia também: Nota do Produtor Rural: Guia completo para gestão fiscal rural
Como organizar a documentação fiscal para a recuperação judicial?
A organização deve permitir que as informações financeiras, contábeis e fiscais contem uma história consistente sobre a atividade rural. Documentos dispersos, períodos sem registros ou divergências entre informações podem tornar o levantamento necessário ao processo mais trabalhoso.
Um bom ponto de partida é reunir os registros por exercício e conferir se receitas, despesas e documentos fiscais estão corretamente armazenados.
Também é importante verificar o LCDPR, a DIRPF, o balanço patrimonial e demais registros contábeis pertinentes, especialmente porque a legislação exige informações organizadas de acordo com as normas aplicáveis.
Nesse processo, vale conferir as notas fiscais emitidas e recebidas, separar os documentos relacionados à propriedade rural daqueles de natureza pessoal, identificar contratos e operações de crédito e manter os arquivos fiscais acessíveis ao contador e aos demais profissionais envolvidos.
Contar com ferramentas adequadas também ajuda a tornar essa rotina mais simples. O Emissor NFe Produtor Rural da Sygma Sistemas é desenvolvido especificamente para as necessidades fiscais do produtor rural e permite emitir notas pelo computador ou celular, além de oferecer integração com o contador e suporte 24 horas.
Na prática, ter uma solução adequada à realidade da fazenda pode facilitar não apenas a emissão, mas também a organização da rotina fiscal.
No vídeo abaixo, você pode conhecer a experiência de um cliente da Sygma Sistemas e entender como a solução é utilizada no dia a dia:
Manter esse cuidado ao longo do tempo evita que a organização dos documentos comece somente quando surge uma necessidade específica.
Com o Emissor NFe Produtor Rural da Sygma Sistemas, o produtor ganha mais autonomia para emitir seus documentos fiscais e mantém uma rotina de emissão mais estruturada, com suporte disponível quando precisar.
Perguntas frequentes sobre recuperação judicial do produtor rural
É necessário estar registrado na Junta Comercial há dois anos?
Não. De acordo com o Tema Repetitivo 1.145 do STJ, é necessário estar inscrito na Junta Comercial quando o pedido for formalizado, mas o registro não precisa ter dois anos.
O produtor deve comprovar que já exercia a atividade rural de forma empresarial há mais de dois anos.
O LCDPR pode ser utilizado na recuperação judicial?
Sim. Mais do que simplesmente poder ser utilizado, o LCDPR está expressamente previsto no § 3º do artigo 48 da Lei nº 11.101/2005 como um dos documentos considerados para calcular o período de exercício da atividade rural da pessoa física, em conjunto com DIRPF e balanço patrimonial.
A recuperação judicial do produtor rural elimina as dívidas?
Não. O objetivo é permitir a reorganização da situação econômico-financeira e estabelecer condições para a continuidade da atividade, seguindo o plano e as regras do processo.
A própria Lei nº 11.101/2005 define a preservação da atividade produtiva como uma das finalidades da recuperação judicial.
Conclusão
A recuperação judicial do produtor rural é um instrumento destinado à superação de uma situação de crise econômico-financeira, mas seu acesso depende do cumprimento de requisitos e da apresentação de documentação adequada.
Para o produtor rural, um dos pontos centrais é demonstrar o exercício regular da atividade por mais de dois anos.
No caso da pessoa física, LCDPR, DIRPF e balanço patrimonial têm papel expressamente previsto na legislação. Além disso, conforme o entendimento consolidado pelo STJ, é necessário estar inscrito na Junta Comercial no momento da formalização do pedido.
A documentação fiscal também merece atenção. Manter as notas fiscais do produtor rural, registros de receitas e despesas e demais informações da propriedade organizados cria um histórico mais consistente da operação e facilita o trabalho dos profissionais responsáveis por avaliar a situação da fazenda.
Como a recuperação judicial envolve consequências patrimoniais, financeiras e jurídicas relevantes, a análise concreta deve ser realizada com acompanhamento jurídico e contábil especializado.
Para a rotina fiscal, manter processos de emissão e registros bem organizados é uma medida que beneficia a propriedade independentemente da existência de uma crise.
Equipe de redação Sygma Sistemas